Domain drug-delivery.de kaufen?
Wir ziehen mit dem Projekt
drug-delivery.de um.
Sind Sie am Kauf der Domain
drug-delivery.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain drug-delivery.de kaufen?
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **

Ähnliche Suchbegriffe für Nebeneinkünfte
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
Therapeutische HypnoseTherapeutische Hypnose , "Ein Panorama der Anwendungsmöglichkeiten, das an Vielseitigkeit nichts zu wünschen übrig lässt. Eindrücklich sind die zum Teil spektakulären Resultate in nur wenigen Sitzungen." CH-Hypnose Aus der Praxis lernen Dass Hypnose eine außergewöhnlich effektive Behandlungstechnik sein kann, hat sich inzwischen herumgesprochen. In diesem Buch zeigen 41 Ärzt:innen und Psychotherapeut:innen, wie und wann sie in Medizin, Zahnmedizin, in Psychosomatik und Psychotherapie sowie in der Arbeit mit Kindern und Jugendlichen erfolgreich eingesetzt werden kann. Die Fallgeschichten sind weitgehend einheitlich gegliedert und gestaltet: Jeder Bericht beginnt mit einer knappen Zusammenfassung, die eine schnelle Orientierung erlaubt, für welches Problem bzw. welche Herausforderung Hypnose jeweils angewandt wurde. Auf die Schilderung der Ausgangssituation folgen die eigentlichen Hypnosepassagen, meist in wörtlicher Rede wiedergegeben: Was haben die Autor:innen konkret gesagt und getan? Im Anschluss folgt die Evaluation der Resultate des therapeutischen Vorgehens, zum Teil verbunden mit konzeptionellen Überlegungen über den konkreten Fall hinaus. Mit Beiträgen von Katalin Bloch-Szentágothai ¿ Annemarie Dollinger ¿ Peter Drißl ¿ Hans-Jörg Ebell ¿ Ulrich Freund ¿ Micheline Geldsetzer ¿ Wilhelm Gerl ¿ Helge Groß ¿ Wolfgang Gudden ¿ Ernil Hansen ¿ Winfried Häuser ¿ Paul Janouch ¿ Agnes Kaiser Rekkas ¿ Christoph Kornacker ¿ Gerhard Kreyer ¿ Anne M. Lang ¿ Peter Loebel ¿ Norbert Loth ¿ Barbara Martl ¿ Ortwin Meiss ¿ Georg Milzner ¿ Heide Oeverland ¿ Gisela Perren-Klingler ¿ Burkhard Peter ¿ Yvonne Petersen ¿ Anke Pielsticker ¿ Klaus Pingsten ¿ Ilse Rathke-Valencak ¿ Albrecht Schmierer ¿ Maria Schreiner ¿ Hellmuth Schuckall ¿ Rosemarie Schuckall ¿ Susy Signer-Fischer ¿ Claudia Starke ¿ Rüdiger Steinriede ¿ Bernhard Trenkle ¿ Frank Tuttlies ¿ Charlotte Wirl ¿ Sebastian Wolf Die Herausgeber: Hansjörg Ebell, Dr. med., Facharzt für Psychosomatische Medizin und Psychotherapie, Facharzt für Anästhesie, Lehrtherapeut für Hypnose; Supervisor für Schmerztherapie, Psychoonkologie, Palliativmedizin. Arbeitete bis 2013 in eigener Psychotherapiepraxis. Hellmuth Schuckall, Dr. med.; Facharzt für Psychotherapeutische Medizin, Arzt für Naturheilverfahren; Zusatzausbildungen in EMDR, Hypnotherapie, systemische Familien- und Gesprächstherapie; langjährige Tätigkeit als Psychotherapeut und Psychoanalytiker in eigener Praxis. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240229, Produktform: Kartoniert, Titel der Reihe: Hypnose und Hypnotherapie##, Redaktion: Ebell, Hansjörg~Schuckall, Hellmuth, Seitenzahl/Blattzahl: 469, Keyword: Erwachsene; Hypnosetherapie; Hypnotherapie; Jugendliche; Kinder; Medizin; Psychosomatik; Psychotherapie; Zahnmedizin; praxisnahe Fallberichte, Fachkategorie: Psychologie, Warengruppe: TB/Angewandte Psychologie, Fachkategorie: Hypnotherapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer-Systeme Verlag und Verlagsbuchhandlung GmbH, Länge: 234, Breite: 154, Höhe: 30, Gewicht: 802, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
55 therapeutische Impulse to goDas Leben Ist Nicht Immer Einfach, Der Alltag Nicht Immer Sorgenfrei Und Unbeschwert. Beschäftigen Auch Dich Von Zeit Zu Zeit Ängste, Unsicherheiten Und Negative Gefühle? Du Kannst Lernen, Gelassener Und Selbstbewusster Damit Umzugehen. Diese 55...7,69 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter


-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **

Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
Nano Drug Delivery: Eine therapeutische Revolution, Taschenbuch von Sagar Rout,Bhabani Shankar Satapathy,Rudra Narayan Sahoo, Verlag Unser Wissen,Nano Drug Delivery: Eine Therapeutische Revolution, Taschenbuch Von Sagar Rout,bhabani Shankar Satapathy,rudra Narayan Sahoo, Verlag Unser Wissen, 978-620-5-28589-3, Seitenanzahl: 10443,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Therapeutische HypnoseTherapeutische Hypnose , "Ein Panorama der Anwendungsmöglichkeiten, das an Vielseitigkeit nichts zu wünschen übrig lässt. Eindrücklich sind die zum Teil spektakulären Resultate in nur wenigen Sitzungen." CH-Hypnose Aus der Praxis lernen Dass Hypnose eine außergewöhnlich effektive Behandlungstechnik sein kann, hat sich inzwischen herumgesprochen. In diesem Buch zeigen 41 Ärzt:innen und Psychotherapeut:innen, wie und wann sie in Medizin, Zahnmedizin, in Psychosomatik und Psychotherapie sowie in der Arbeit mit Kindern und Jugendlichen erfolgreich eingesetzt werden kann. Die Fallgeschichten sind weitgehend einheitlich gegliedert und gestaltet: Jeder Bericht beginnt mit einer knappen Zusammenfassung, die eine schnelle Orientierung erlaubt, für welches Problem bzw. welche Herausforderung Hypnose jeweils angewandt wurde. Auf die Schilderung der Ausgangssituation folgen die eigentlichen Hypnosepassagen, meist in wörtlicher Rede wiedergegeben: Was haben die Autor:innen konkret gesagt und getan? Im Anschluss folgt die Evaluation der Resultate des therapeutischen Vorgehens, zum Teil verbunden mit konzeptionellen Überlegungen über den konkreten Fall hinaus. Mit Beiträgen von Katalin Bloch-Szentágothai ¿ Annemarie Dollinger ¿ Peter Drißl ¿ Hans-Jörg Ebell ¿ Ulrich Freund ¿ Micheline Geldsetzer ¿ Wilhelm Gerl ¿ Helge Groß ¿ Wolfgang Gudden ¿ Ernil Hansen ¿ Winfried Häuser ¿ Paul Janouch ¿ Agnes Kaiser Rekkas ¿ Christoph Kornacker ¿ Gerhard Kreyer ¿ Anne M. Lang ¿ Peter Loebel ¿ Norbert Loth ¿ Barbara Martl ¿ Ortwin Meiss ¿ Georg Milzner ¿ Heide Oeverland ¿ Gisela Perren-Klingler ¿ Burkhard Peter ¿ Yvonne Petersen ¿ Anke Pielsticker ¿ Klaus Pingsten ¿ Ilse Rathke-Valencak ¿ Albrecht Schmierer ¿ Maria Schreiner ¿ Hellmuth Schuckall ¿ Rosemarie Schuckall ¿ Susy Signer-Fischer ¿ Claudia Starke ¿ Rüdiger Steinriede ¿ Bernhard Trenkle ¿ Frank Tuttlies ¿ Charlotte Wirl ¿ Sebastian Wolf Die Herausgeber: Hansjörg Ebell, Dr. med., Facharzt für Psychosomatische Medizin und Psychotherapie, Facharzt für Anästhesie, Lehrtherapeut für Hypnose; Supervisor für Schmerztherapie, Psychoonkologie, Palliativmedizin. Arbeitete bis 2013 in eigener Psychotherapiepraxis. Hellmuth Schuckall, Dr. med.; Facharzt für Psychotherapeutische Medizin, Arzt für Naturheilverfahren; Zusatzausbildungen in EMDR, Hypnotherapie, systemische Familien- und Gesprächstherapie; langjährige Tätigkeit als Psychotherapeut und Psychoanalytiker in eigener Praxis. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240229, Produktform: Kartoniert, Titel der Reihe: Hypnose und Hypnotherapie##, Redaktion: Ebell, Hansjörg~Schuckall, Hellmuth, Seitenzahl/Blattzahl: 469, Keyword: Erwachsene; Hypnosetherapie; Hypnotherapie; Jugendliche; Kinder; Medizin; Psychosomatik; Psychotherapie; Zahnmedizin; praxisnahe Fallberichte, Fachkategorie: Psychologie, Warengruppe: TB/Angewandte Psychologie, Fachkategorie: Hypnotherapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer-Systeme Verlag und Verlagsbuchhandlung GmbH, Länge: 234, Breite: 154, Höhe: 30, Gewicht: 802, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
-
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
Ähnliche Suchbegriffe für Nebeneinkünfte
-
55 therapeutische Impulse to goDas Leben Ist Nicht Immer Einfach, Der Alltag Nicht Immer Sorgenfrei Und Unbeschwert. Beschäftigen Auch Dich Von Zeit Zu Zeit Ängste, Unsicherheiten Und Negative Gefühle? Du Kannst Lernen, Gelassener Und Selbstbewusster Damit Umzugehen. Diese 55...7,69 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Therapeutische Heimerziehung, Fachbücher von Norbert BeckJunge Menschen in den stationären HzE/der Eingliederungshilfe sind psychosozial hoch belastet und weisen oft psychische Störungen auf. Dies erfordert komplexe und qualifizierte Handlungsansätze in einem multiprofessionellen Zusammenspiel heil- und sozialpädagogischer, psychotherapeutischer, kinder- und jugendpsychiatrischer und sonderpädagogischer Expertise. Über sozialrechtliche und wissenschaftliche Aspekte führt der Band in die Grundlagen Therapeutischer Heimerziehung ein. Die Darstellung der verschiedenen Systeme und ein Überblick über kinder- und jugendpsychiatrische Störungsbilder spannen die Rahmenbedingungen auf, bevor spezifische heilpädagogischtherapeutisch Handlungsmethoden vorgestellt werden. Eine multidisziplinäre und systemübergreifende Perspektive ist durch fachkundige Autoren aus unterschiedlichen Bereichen gegeben. Inklusive kostenloser eBook-Version.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
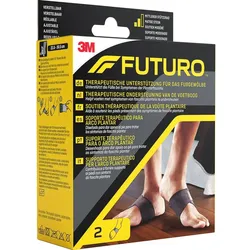
Futuro Therapeutische Unterstützung F.d.fußgewölbe 1 PProdukteigenschaften: Futuro Therapeutische Unterstützung für das Fußgewölbe, verstellbar Unterstützt die Füße bei Symptomen der Plantarfasziitis. Ideal geeignet für die tägliche Unterstützung in Sport und Alltag. Zwei austauschbare Einlagen bieten passgenaue Unterstützung. Die Futuro Therapeutische Unterstützung für das Fußgewölbe stützt den Fuß bei Schmerzen an Fuß, Fußgewölbe oder Ferse, die durch Plantarfasziitis bedingt sind. Schmerzen im Fußgewölbe, die durch eine Plantarfasziitis verursacht werden, können Ihren Alltag erheblich beeinträchtigen. Die Futuro Therapeutische Unterstützung für das Fußgewölbe bietet durch austauschbare Einlagen passgenaue Unterstützung und die dehnbaren, atmungsaktiven Materialien sorgen für eine angenehme Kompression. Kann für mehr Komfort je nach Vorliebe mit oder ohne Schuhe getragen werden. Lassen Sie sich von Schmerzen im Fußgewölbe nicht aus der Bahn werfen! Entscheiden Sie sich mit der Futuro Therapeutischen Unterstützung für das Fußgewölbe für einen proaktiven Ansatz. Eigenschaften: Unterstützt die Füße bei Symptomen der Plantarfasziitis. Ideal geeignet für die tägliche Unterstützung in Sport und Alltag. Zwei austauschbare Einlagen bieten passgenaue Unterstützung. Flaches Profil - kann mit oder ohne Socken und/oder Schuhe getragen werden. Bietet Kompression, Unterstützung und Polsterung. Atmungsaktives Material. Verstellbar. Unterstützt von unserem Expertengremium aus Ingenieuren und Medizinern. Verwendungszweck: Zur Unterstützung von Fuß, Fußgewölbe und Ferse. Eine Bandage für jeden Fuß. Trageanweisung: 1. Öffnen Sie den Klettriemen und legen Sie die Bandage so an, dass sie bequem unter dem Fußgewölbe sitzt (die Fußsymbole sollten dabei auf die Innenseite des Fußgewölbes zeigen). 2. Befestigen Sie die Bandage mit der Hakenschlaufe auf der Oberseite des Fußes. Ziehen Sie die Bandage mit der Hakenschlaufe über das Fußgewölbe. 3. Richten Sie das Fußsymbol auf dem Riemen am Fußsymbol der Einlage aus. Quelle: www.3mdeutschland.de Stand: 12/202319,46 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
-
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.