Domain drug-delivery.de kaufen?
Wir ziehen mit dem Projekt
drug-delivery.de um.
Sind Sie am Kauf der Domain
drug-delivery.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain drug-delivery.de kaufen?
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **


Ähnliche Suchbegriffe für Alban-Berg-Violinkonzert-Sonstige
Top-Angebote
Produkte zum Begriff Alban-Berg-Violinkonzert-Sonstige:
-
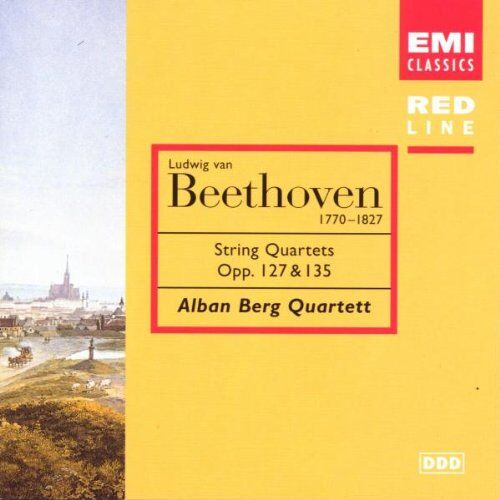
Alban Berg Quartett - Red Line - Beethoven (Streichquartette) - Preis vom 10.11.2026 04:01:15 hBinding : Audio CD, Label : EMI Classi (EMI), Publisher : EMI Classi (EMI), NumberOfDiscs : 1, medium : Audio CD, releaseDate : 1997-08-15, artists : Alban Berg Quartett, composers : Beethoven, Ludwig Van1,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alban Berg Quartett - Quintett C-Dur d.956 - Preis vom 10.11.2026 04:01:15 hBinding : Audio CD, Label : Angel (EMI), Publisher : Angel (EMI), NumberOfDiscs : 1, medium : Audio CD, releaseDate : 1984-04-24, artists : Alban Berg Quartett, H. Schiff, composers : Franz Schubert3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
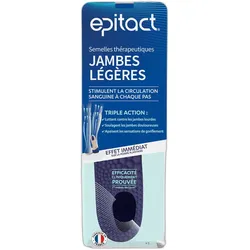
Therapeutische Einlegesohlen Leichte Beine EpitactEntdecken Sie die therapeutischen Einlagen Jambes Légères Epitact, das revolutionäre Produkt, das von der Marke Epitact entwickelt wurde, um effektive Linderung für Ihre müden und schmerzenden Beine zu bieten. Speziell für Gesundheit und Wellness im Sport konzipiert, sind diese Einlagen ein unverzichtbarer Begleiter für alle, die unter Durchblutungsproblemen, schweren und schmerzhaften Beinen leiden.Dank ihrer innovativen Technologie bieten die Einlagen Jambes Légères Epitact optimalen Halt für Ihre Füße, wodurch Ihr Komfort und Wohlbefinden im Alltag verbessert werden. Sie sind so gestaltet, dass sie sich der natürlichen Form Ihres Fußes anpassen, und sorgen für optimalen Halt und eine gleichmäßige Gewichtsverteilung über die gesamte Fußsohle.Die Einlagen Jambes Légères Epitact sind speziell zur Linderung von Schmerzen und Muskelermüdung entwickelt worden, die durch eine schlechte Blutzirkulation verursacht werden. Dank ihrer kompressiven Wirkung stimulieren sie die Blutzirkulation ...41,29 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Maxton Classic AlbanMaxton Classic Alban; Mundstück für Bb-Klarinette (Wiener Schnitt); Bahnöffnung: 0,864 mm; Bahnlänge: lang, 28,5 mm; Durchmesser: 15,4 mm; Material: Kunststoff; Eigenschaften: beständig, warm, dunkel, beweglich; dezenter Widerstand für weichen Klang; direkter und stabiler Ton198,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann ist es eine Lieferung und wann eine sonstige Leistung?
Wann ist es eine Lieferung und wann eine sonstige Leistung? In der Regel handelt es sich um eine Lieferung, wenn ein Gegenstand physisch übergeben wird, wie zum Beispiel bei einem Verkauf von Waren. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die nicht mit einer physischen Übertragung verbunden sind, wie zum Beispiel Beratungsleistungen oder Softwareentwicklung. Es ist wichtig zu beachten, dass die Unterscheidung zwischen Lieferung und sonstiger Leistung für die Umsatzsteuer relevant ist, da unterschiedliche Steuersätze und Regelungen gelten können. Es ist ratsam, sich mit den genauen Kriterien und Regelungen vertraut zu machen, um sicherzustellen, dass die richtige steuerliche Behandlung erfolgt. **
-
Was sind die gängigsten Methoden für die therapeutische Zustellung von Medikamenten?
Die gängigsten Methoden für die therapeutische Zustellung von Medikamenten sind die orale Einnahme, die Injektion und die transdermale Applikation. Bei der oralen Einnahme werden Medikamente in Form von Tabletten, Kapseln oder Flüssigkeiten geschluckt. Injektionen erfolgen entweder subkutan, intramuskulär oder intravenös, während bei der transdermalen Applikation Medikamente über die Haut aufgenommen werden. **
-
Welche Faktoren beeinflussen die therapeutische Verteilung von Medikamenten im menschlichen Körper?
Die therapeutische Verteilung von Medikamenten im menschlichen Körper wird beeinflusst durch die physikochemischen Eigenschaften des Medikaments, die Durchblutung des Gewebes und die Proteinbindung im Blut. Weitere Faktoren sind die Barrierefunktionen von Geweben wie der Blut-Hirn-Schranke und der Plazentaschranke sowie individuelle Unterschiede in Stoffwechsel und Ausscheidung. Letztendlich spielen auch die Dosierung und die Applikationsform des Medikaments eine Rolle bei der Verteilung im Körper. **
-
Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **


Was bedeutet "sonstige Örtlichkeit"?
Der Begriff "sonstige Örtlichkeit" bezieht sich auf einen Ort, der nicht explizit genannt oder spezifiziert wurde. Es kann sich um einen beliebigen Ort handeln, der nicht zu einer bestimmten Kategorie oder Klassifizierung gehört. Der Begriff wird oft in rechtlichen oder administrativen Kontexten verwendet, um Orte zu beschreiben, die nicht in eine spezifische Kategorie fallen. **
Was sind sonstige Erlöse?
Was sind sonstige Erlöse? Sonstige Erlöse sind Einnahmen, die nicht aus dem regulären Geschäftsbetrieb eines Unternehmens stammen. Sie können aus verschiedenen Quellen stammen, wie z.B. dem Verkauf von Anlagevermögen, Zinserträgen, Versicherungsleistungen oder Schadensersatz. Diese Erlöse werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um sie von den operativen Erträgen zu unterscheiden. Sie tragen dazu bei, das Gesamtergebnis eines Unternehmens zu beeinflussen und können einen wichtigen Beitrag zum Gesamterfolg leisten. Es ist wichtig, die sonstigen Erlöse genau zu überwachen und zu analysieren, um ihre Auswirkungen auf die finanzielle Situation des Unternehmens zu verstehen. **
Top-Angebote
Produkte zum Begriff Alban-Berg-Violinkonzert-Sonstige:
-
Alban Berg Quartett - Streichquartette - Preis vom 10.11.2026 04:01:15 hBinding : Audio CD, Label : Hmv / (P (EMI), Publisher : Hmv / (P (EMI), NumberOfDiscs : 1, medium : Audio CD, publicationDate : 1986-01-01, releaseDate : 1986-04-18, artists : Alban Berg Quartett, composers : C. Debussy, M. Ravel3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alban Berg Quartett - Forellenquintett D.667 - Preis vom 08.11.2026 16:33:50 hBinding : Audio CD, Label : Hmv / (P (EMI), Publisher : Hmv / (P (EMI), NumberOfDiscs : 1, medium : Audio CD, releaseDate : 1986-09-10, artists : Alban Berg Quartett, Leonskaja, composers : Franz Schubert, languages : german3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alban Berg Quartett - Red Line - Beethoven (Streichquartette) - Preis vom 10.11.2026 04:01:15 hBinding : Audio CD, Label : EMI Classi (EMI), Publisher : EMI Classi (EMI), NumberOfDiscs : 1, medium : Audio CD, releaseDate : 1997-08-15, artists : Alban Berg Quartett, composers : Beethoven, Ludwig Van1,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alban Berg Quartett - Quintett C-Dur d.956 - Preis vom 10.11.2026 04:01:15 hBinding : Audio CD, Label : Angel (EMI), Publisher : Angel (EMI), NumberOfDiscs : 1, medium : Audio CD, releaseDate : 1984-04-24, artists : Alban Berg Quartett, H. Schiff, composers : Franz Schubert3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
-
Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
-
Wann ist es eine Lieferung und wann eine sonstige Leistung?
Wann ist es eine Lieferung und wann eine sonstige Leistung? In der Regel handelt es sich um eine Lieferung, wenn ein Gegenstand physisch übergeben wird, wie zum Beispiel bei einem Verkauf von Waren. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die nicht mit einer physischen Übertragung verbunden sind, wie zum Beispiel Beratungsleistungen oder Softwareentwicklung. Es ist wichtig zu beachten, dass die Unterscheidung zwischen Lieferung und sonstiger Leistung für die Umsatzsteuer relevant ist, da unterschiedliche Steuersätze und Regelungen gelten können. Es ist ratsam, sich mit den genauen Kriterien und Regelungen vertraut zu machen, um sicherzustellen, dass die richtige steuerliche Behandlung erfolgt. **
-
Was sind die gängigsten Methoden für die therapeutische Zustellung von Medikamenten?
Die gängigsten Methoden für die therapeutische Zustellung von Medikamenten sind die orale Einnahme, die Injektion und die transdermale Applikation. Bei der oralen Einnahme werden Medikamente in Form von Tabletten, Kapseln oder Flüssigkeiten geschluckt. Injektionen erfolgen entweder subkutan, intramuskulär oder intravenös, während bei der transdermalen Applikation Medikamente über die Haut aufgenommen werden. **
Ähnliche Suchbegriffe für Alban-Berg-Violinkonzert-Sonstige
-
Therapeutische Einlegesohlen Leichte Beine EpitactEntdecken Sie die therapeutischen Einlagen Jambes Légères Epitact, das revolutionäre Produkt, das von der Marke Epitact entwickelt wurde, um effektive Linderung für Ihre müden und schmerzenden Beine zu bieten. Speziell für Gesundheit und Wellness im Sport konzipiert, sind diese Einlagen ein unverzichtbarer Begleiter für alle, die unter Durchblutungsproblemen, schweren und schmerzhaften Beinen leiden.Dank ihrer innovativen Technologie bieten die Einlagen Jambes Légères Epitact optimalen Halt für Ihre Füße, wodurch Ihr Komfort und Wohlbefinden im Alltag verbessert werden. Sie sind so gestaltet, dass sie sich der natürlichen Form Ihres Fußes anpassen, und sorgen für optimalen Halt und eine gleichmäßige Gewichtsverteilung über die gesamte Fußsohle.Die Einlagen Jambes Légères Epitact sind speziell zur Linderung von Schmerzen und Muskelermüdung entwickelt worden, die durch eine schlechte Blutzirkulation verursacht werden. Dank ihrer kompressiven Wirkung stimulieren sie die Blutzirkulation ...41,29 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Maxton Classic AlbanMaxton Classic Alban; Mundstück für Bb-Klarinette (Wiener Schnitt); Bahnöffnung: 0,864 mm; Bahnlänge: lang, 28,5 mm; Durchmesser: 15,4 mm; Material: Kunststoff; Eigenschaften: beständig, warm, dunkel, beweglich; dezenter Widerstand für weichen Klang; direkter und stabiler Ton198,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Therapeutische HypnoseTherapeutische Hypnose , "Ein Panorama der Anwendungsmöglichkeiten, das an Vielseitigkeit nichts zu wünschen übrig lässt. Eindrücklich sind die zum Teil spektakulären Resultate in nur wenigen Sitzungen." CH-Hypnose Aus der Praxis lernen Dass Hypnose eine außergewöhnlich effektive Behandlungstechnik sein kann, hat sich inzwischen herumgesprochen. In diesem Buch zeigen 41 Ärzt:innen und Psychotherapeut:innen, wie und wann sie in Medizin, Zahnmedizin, in Psychosomatik und Psychotherapie sowie in der Arbeit mit Kindern und Jugendlichen erfolgreich eingesetzt werden kann. Die Fallgeschichten sind weitgehend einheitlich gegliedert und gestaltet: Jeder Bericht beginnt mit einer knappen Zusammenfassung, die eine schnelle Orientierung erlaubt, für welches Problem bzw. welche Herausforderung Hypnose jeweils angewandt wurde. Auf die Schilderung der Ausgangssituation folgen die eigentlichen Hypnosepassagen, meist in wörtlicher Rede wiedergegeben: Was haben die Autor:innen konkret gesagt und getan? Im Anschluss folgt die Evaluation der Resultate des therapeutischen Vorgehens, zum Teil verbunden mit konzeptionellen Überlegungen über den konkreten Fall hinaus. Mit Beiträgen von Katalin Bloch-Szentágothai ¿ Annemarie Dollinger ¿ Peter Drißl ¿ Hans-Jörg Ebell ¿ Ulrich Freund ¿ Micheline Geldsetzer ¿ Wilhelm Gerl ¿ Helge Groß ¿ Wolfgang Gudden ¿ Ernil Hansen ¿ Winfried Häuser ¿ Paul Janouch ¿ Agnes Kaiser Rekkas ¿ Christoph Kornacker ¿ Gerhard Kreyer ¿ Anne M. Lang ¿ Peter Loebel ¿ Norbert Loth ¿ Barbara Martl ¿ Ortwin Meiss ¿ Georg Milzner ¿ Heide Oeverland ¿ Gisela Perren-Klingler ¿ Burkhard Peter ¿ Yvonne Petersen ¿ Anke Pielsticker ¿ Klaus Pingsten ¿ Ilse Rathke-Valencak ¿ Albrecht Schmierer ¿ Maria Schreiner ¿ Hellmuth Schuckall ¿ Rosemarie Schuckall ¿ Susy Signer-Fischer ¿ Claudia Starke ¿ Rüdiger Steinriede ¿ Bernhard Trenkle ¿ Frank Tuttlies ¿ Charlotte Wirl ¿ Sebastian Wolf Die Herausgeber: Hansjörg Ebell, Dr. med., Facharzt für Psychosomatische Medizin und Psychotherapie, Facharzt für Anästhesie, Lehrtherapeut für Hypnose; Supervisor für Schmerztherapie, Psychoonkologie, Palliativmedizin. Arbeitete bis 2013 in eigener Psychotherapiepraxis. Hellmuth Schuckall, Dr. med.; Facharzt für Psychotherapeutische Medizin, Arzt für Naturheilverfahren; Zusatzausbildungen in EMDR, Hypnotherapie, systemische Familien- und Gesprächstherapie; langjährige Tätigkeit als Psychotherapeut und Psychoanalytiker in eigener Praxis. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240229, Produktform: Kartoniert, Titel der Reihe: Hypnose und Hypnotherapie##, Redaktion: Ebell, Hansjörg~Schuckall, Hellmuth, Seitenzahl/Blattzahl: 469, Keyword: Erwachsene; Hypnosetherapie; Hypnotherapie; Jugendliche; Kinder; Medizin; Psychosomatik; Psychotherapie; Zahnmedizin; praxisnahe Fallberichte, Fachkategorie: Psychologie, Warengruppe: TB/Angewandte Psychologie, Fachkategorie: Hypnotherapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer-Systeme Verlag und Verlagsbuchhandlung GmbH, Länge: 234, Breite: 154, Höhe: 30, Gewicht: 802, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sachse, Rainer: Therapeutische BeziehungsgestaltungTherapeutische Beziehungsgestaltung , Eine tragfähige Therapeut-Klient-Beziehung ist für alle Psychotherapeuten, Psychologen, Ärzte, Sozialarbeiter und Sozialpädagogen das zentrale Element einer erfolgreichen Therapie. Diese Arbeitsbeziehung muss stets aktiv hergestellt und gestaltet werden. In diesem Band wird zunächst die Wichtigkeit der therapeutischen Beziehung begründet, und es werden verschiedene Beziehungskonzepte diskutiert. Erörtert werden auch der Sinn und die Ziele der Beziehungsgestaltung und ihre therapeutische Funktion. Das Konzept der motivbezogenen komplementären Beziehungsgestaltung wird ebenfalls eingehend erläutert: Ein Therapeut sollte die zentralen Beziehungsmotive eines Klienten verstehen und sich zu diesen im Rahmen der therapeutischen Regeln komplementär verhalten. Die einzelnen Beziehungsmotive und die Arten von Komplementarität werden im Detail dargestellt. Therapeutische Strategien werden erklärt und an Beispielen und einem Transkript veranschaulicht. Schließlich wird auch auf andere Konzepte der Komplementarität eingegangen, und es werden Zusammenhänge und Unterschiede erläutert. , Karosserie-Kits > Karosserie & Exterieur Styling , Auflage: 2., aktual. und ergänzte Auflage 2016, Erscheinungsjahr: 20151207, Produktform: Kartoniert, Autoren: Sachse, Rainer, Auflage: 16002, Auflage/Ausgabe: 2., aktual. und ergänzte Auflage 2016, Seitenzahl/Blattzahl: 124, Keyword: Therapeut-Klient-Beziehung; Therapeutische Beziehung, Fachschema: Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Klinische Psychologie~Psychologie / Klinische Psychologie~Psychische Erkrankung / Störung~Störung (psychologisch), Fachkategorie: Psychische Störungen, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag, Länge: 241, Breite: 161, Höhe: 10, Gewicht: 251, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783801720193, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 32807824,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren beeinflussen die therapeutische Verteilung von Medikamenten im menschlichen Körper?
Die therapeutische Verteilung von Medikamenten im menschlichen Körper wird beeinflusst durch die physikochemischen Eigenschaften des Medikaments, die Durchblutung des Gewebes und die Proteinbindung im Blut. Weitere Faktoren sind die Barrierefunktionen von Geweben wie der Blut-Hirn-Schranke und der Plazentaschranke sowie individuelle Unterschiede in Stoffwechsel und Ausscheidung. Letztendlich spielen auch die Dosierung und die Applikationsform des Medikaments eine Rolle bei der Verteilung im Körper. **
-
Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
-
Was bedeutet "sonstige Örtlichkeit"?
Der Begriff "sonstige Örtlichkeit" bezieht sich auf einen Ort, der nicht explizit genannt oder spezifiziert wurde. Es kann sich um einen beliebigen Ort handeln, der nicht zu einer bestimmten Kategorie oder Klassifizierung gehört. Der Begriff wird oft in rechtlichen oder administrativen Kontexten verwendet, um Orte zu beschreiben, die nicht in eine spezifische Kategorie fallen. **
-
Was sind sonstige Erlöse?
Was sind sonstige Erlöse? Sonstige Erlöse sind Einnahmen, die nicht aus dem regulären Geschäftsbetrieb eines Unternehmens stammen. Sie können aus verschiedenen Quellen stammen, wie z.B. dem Verkauf von Anlagevermögen, Zinserträgen, Versicherungsleistungen oder Schadensersatz. Diese Erlöse werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um sie von den operativen Erträgen zu unterscheiden. Sie tragen dazu bei, das Gesamtergebnis eines Unternehmens zu beeinflussen und können einen wichtigen Beitrag zum Gesamterfolg leisten. Es ist wichtig, die sonstigen Erlöse genau zu überwachen und zu analysieren, um ihre Auswirkungen auf die finanzielle Situation des Unternehmens zu verstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.